 By Kacper Urbaś
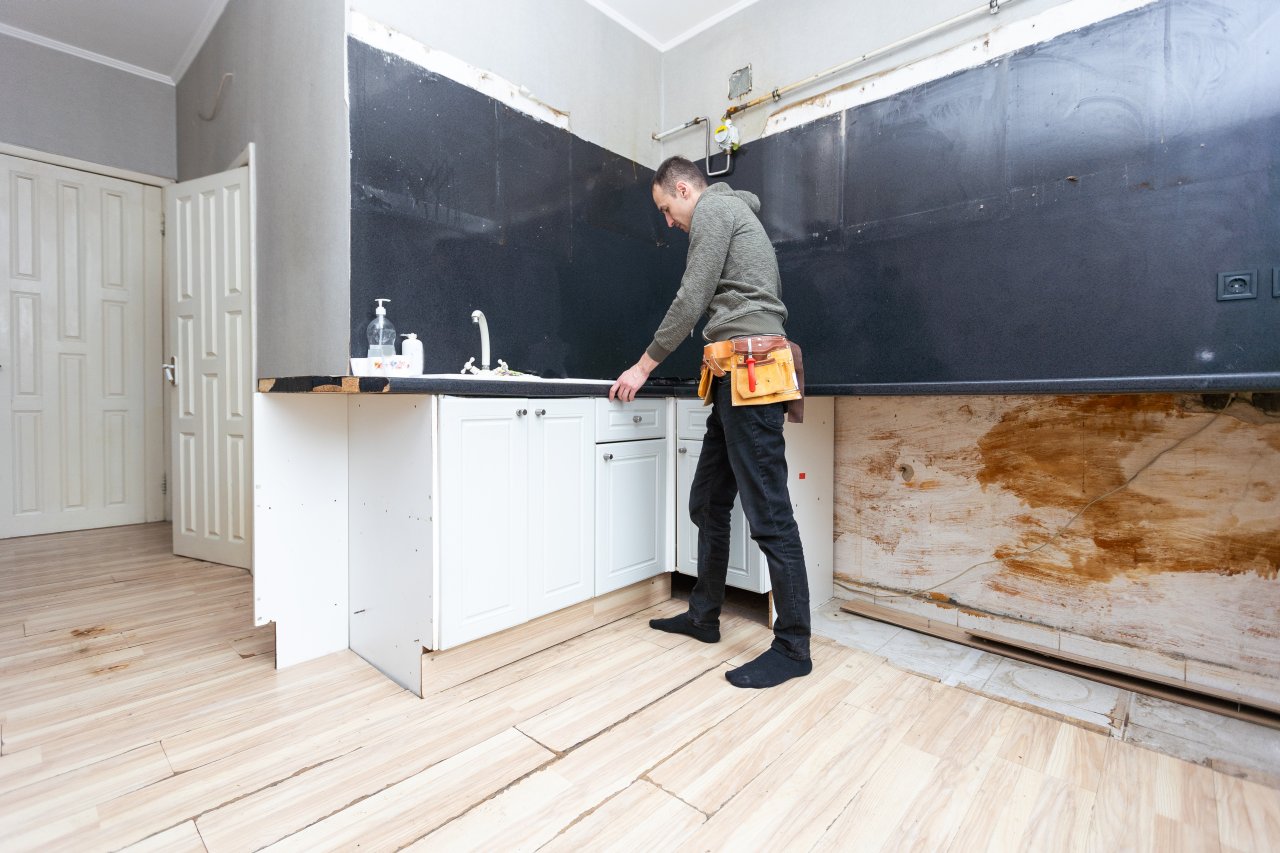
Ostatnia płytka jest już przyklejona, stolarz wyregulował fronty, a dokumenty po remoncie trafiają do szuflady. To dobry moment, żeby wyjąć z niej również polisę domu. Wymiana kuchni i łazienki zmienia standard wykończenia oraz wartość części wyposażenia. Umowa zawarta przed pracami może opisywać stan, który przestał odpowiadać temu, co znajduje się dziś we wnętrzu.
Przegląd ubezpieczenia warto połączyć z odbiorem robót. Wtedy łatwo ustalić, co zostało wymienione, ile kosztowało i gdzie są dokumenty wykonawców. Nie trzeba odtwarzać całej inwestycji z pamięci kilka miesięcy później.
Zacznij od zakresu prac, nie od łącznej faktury
Przygotuj zestawienie zmian osobno dla każdego pomieszczenia. W kuchni uwzględnij zabudowę, blat, podłogę, sprzęt oraz wykonane instalacje. W łazience rozdziel okładziny, armaturę, urządzenia sanitarne i meble. Taki opis jest bardziej użyteczny niż jedna pozycja „remont”, ponieważ poszczególne części mogą podlegać różnym definicjom w ogólnych warunkach ubezpieczenia, czyli OWU. Zakres prac pozwala też zauważyć rzeczy pozostawione bez zmian, których nie należy ponownie doliczać jako nowego zakupu.
Koszt całej inwestycji nie jest gotową kwotą, o którą należy automatycznie podnieść każdą sumę w polisie. W rozliczeniu mogą znajdować się demontaż, projekt, transport i elementy zastępujące wcześniejsze wyposażenie. Trzeba odnieść je do zasad wyceny przyjętych w konkretnej umowie.
Pomocne będzie rozdzielenie dokumentów na to, co opisuje przedmiot, oraz to, co wyjaśnia koszt wykonania. Faktura za zabudowę z wyszczególnionym materiałem i montażem daje inny obraz niż paragon za pojedynczą baterię. Oba dokumenty warto zachować, ale wykorzystać je do właściwych pozycji zestawienia.
Zabudowa i sprzęt wymagają sprawdzenia definicji
Przy remoncie szczególnie łatwo pomylić potoczne znaczenie wyposażenia z kategoriami ubezpieczeniowymi. Lodówka wolnostojąca i urządzenie zamontowane w zabudowie mogą być rozliczane w innych grupach. Podobnie mebel wykonany na wymiar nie musi być traktowany tak samo jak szafka, którą można przenieść. O przypisaniu decyduje zapis umowy, a nie samo określenie używane w sklepie lub przez wykonawcę.
Nie rozstrzygaj wątpliwości wyłącznie na podstawie tego, czy do demontażu potrzeba śrubokręta. Opisz przedmiot, sposób montażu i miejsce, a następnie sprawdź definicję oraz ewentualne doprecyzowanie w polisie.
Punkt wyjścia do uporządkowania tych pojęć stanowi artykuł: https://www.nieruchomosci.biz/artykuly/szczegoly/89319_czy-ubezpieczenie-domu-obejmuje-wyposazenie-mury-elementy-stale-i-ruchomosci-w-praktyce. Przy własnym remoncie warto przełożyć ogólny podział na konkretną listę przedmiotów, zamiast zakładać, że słowo „dom” w nazwie produktu obejmuje całość wydatków.
- Sprawdź, do jakiej kategorii należą nowa zabudowa i zamontowany w niej sprzęt.
- Ustal, czy ochrona obejmuje odnowione podłogi, okładziny oraz wymienione instalacje.
- Porównaj sumy dotyczące budynku, elementów stałych i ruchomości z aktualnym stanem wnętrz.
- Zapisz pytania o rzeczy, których klasyfikacja pozostaje niejednoznaczna.
Nowy standard wykończenia zmienia rachunek
Kuchnia po remoncie może zajmować tę samą powierzchnię, lecz mieć zupełnie inny standard. Płyta meblowa, kamienny blat, okucia, urządzenia i sposób montażu tworzą konkretny koszt odtworzenia. Sam metraż nie pokazuje tej różnicy. Do rozmowy o sumie ubezpieczenia przygotuj opis materiałów i rozwiązań, a przy droższych elementach również oznaczenie modelu lub specyfikację zamówienia.
Warto przy tym zachować właściwą skalę. Wymiana jednej umywalki nie wymaga ponownego wyceniania wszystkich mebli w domu, ale kompleksowa przebudowa dwóch pomieszczeń uzasadnia szerszy przegląd. Najpierw porównaj zmienione pozycje, później sprawdź, czy wynik nadal pasuje do sum w umowie.
Zapytaj również, według jakiej wartości ustalane byłoby odszkodowanie. Wartość rzeczywista uwzględnia zużycie, natomiast zasady odtworzenia mienia opisuje właściwy wariant ubezpieczenia. Nie wystarczy znaleźć w ofercie hasła o zakupie nowych rzeczy. Trzeba sprawdzić, do których przedmiotów odnosi się ono w Twojej umowie i jakie warunki mu towarzyszą. Wyższa suma sama w sobie nie zmienia przyjętego sposobu obliczania szkody.
Zamknięte ściany, dostępne dokumenty
Po zakończeniu prac część instalacji znika pod tynkiem, płytkami lub zabudową. Dlatego zdjęcia wykonane przed zakryciem warto zachować wraz z opisem pomieszczenia i datą. Nie zastępują one dokumentacji technicznej ani wymaganych odbiorów, ale pomagają odtworzyć przebieg prac. Do tego samego katalogu można dołączyć protokoły, specyfikacje materiałów oraz rachunki, zamiast przechowywać je w kilku niezwiązanych miejscach.
Zdjęcia gotowego wnętrza powinny pokazywać zarówno całe pomieszczenie, jak i ważne detale. Sam kadr z zamkniętymi frontami nie wyjaśni, jaki sprzęt zamontowano w środku ani z czego wykonano blat.
Przy odbiorze poproś wykonawcę o uzupełnienie brakujących opisów w dokumentach. Nazwa „prace dodatkowe” niewiele mówi po czasie. Znacznie łatwiej wrócić do rozliczenia, gdy wiadomo, że chodziło o zmianę podejść wodnych, wykonanie obwodu elektrycznego albo dodatkową zabudowę. Przechowuj kopię poza remontowanym domem lub w zabezpieczonym archiwum cyfrowym, do którego masz niezależny dostęp.
Oddziel ochronę gotowego wnętrza od okresu robót
Jeśli kolejne prace dopiero planujesz, sprawdź warunki przed wejściem ekipy. Mienie czekające na montaż, składowane materiały i wnętrze w trakcie przebudowy mogą wymagać odrębnej oceny. Nie przenoś automatycznie zasad dotyczących ukończonego domu na każdy etap remontu. Zapytaj o konkretny zakres robót, sposób użytkowania budynku w tym czasie i obowiązki informacyjne wynikające z umowy.
To także moment na rozdzielenie różnych rodzajów problemów. Uszkodzenie szafki przez wykonawcę, wada montażu i zalanie gotowej kuchni to odmienne sytuacje. Gwarancja, odpowiedzialność wykonawcy oraz polisa mają własne warunki; samo posiadanie jednego dokumentu nie odpowiada na wszystkie pytania.
Domknij przegląd potwierdzeniem zmian
Po rozmowie z ubezpieczycielem zachowaj odpowiedź dotyczącą klasyfikacji mienia, a jeśli zmieniono umowę, sprawdź wystawiony dokument. Porównaj adres, zakres, sumy oraz datę początku zmodyfikowanej ochrony z ustaleniami. Samo wysłanie zdjęć i kosztorysu nie jest jeszcze potwierdzeniem, że polisa została rozszerzona.
Do teczki remontowej dołącz krótką notatkę: co wymieniono, które pytania rozstrzygnięto i gdzie zapisano nowe warunki. Przy kolejnym odnowieniu ubezpieczenia wrócisz do konkretnego stanu kuchni i łazienki, a nie do nieaktualnej wartości sprzed remontu.
Artykuł partnera