 By Kacper Urbaś
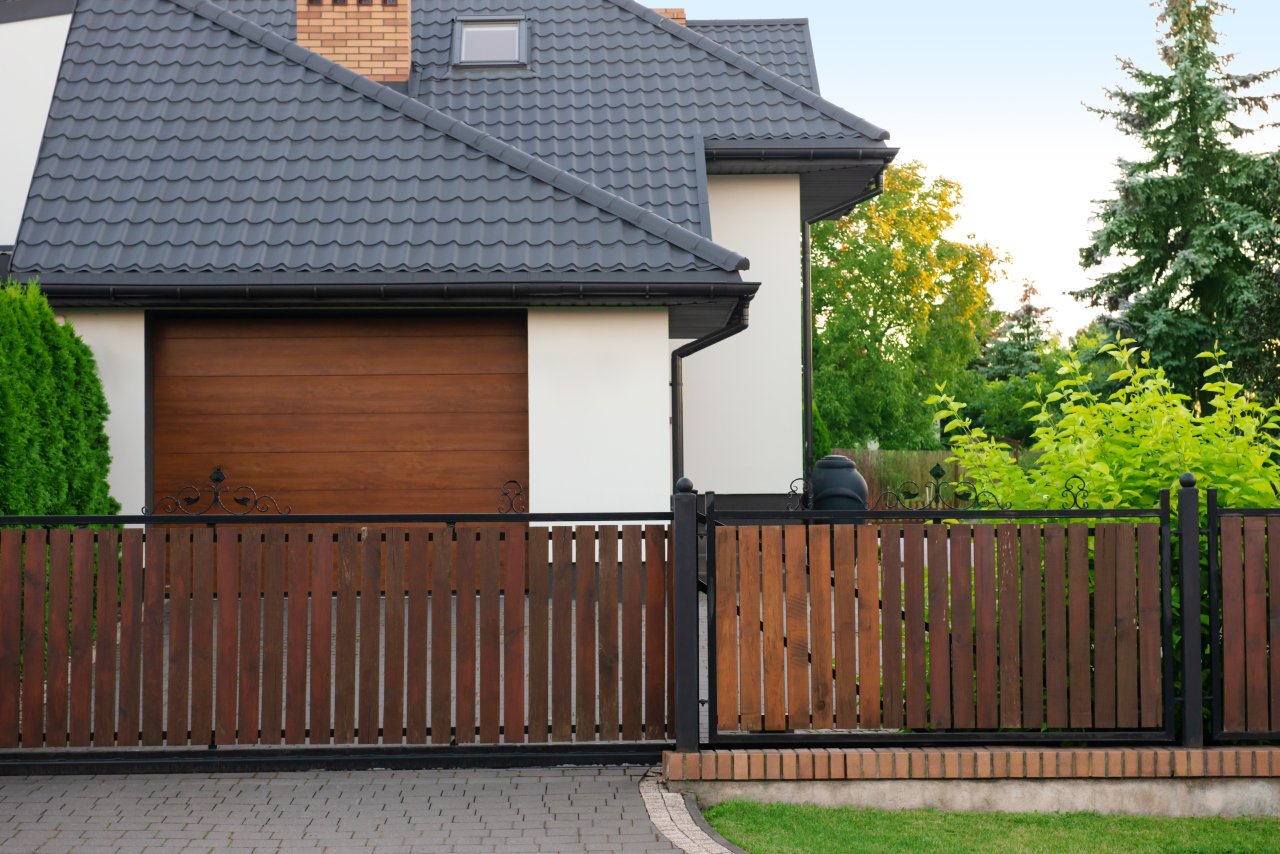
Na działce stoi dom, obok garaż, a przy wjeździe działa nowa brama. Dla właściciela to jedna posesja. W dokumentach ubezpieczeniowych poszczególne obiekty mogą jednak należeć do różnych kategorii i podlegać innym warunkom. Sam adres nieruchomości na polisie nie wystarcza, aby ustalić, co dokładnie objęto ochroną.
Sprawdzenie warto zacząć od spaceru wokół domu. Nie potrzeba do tego szczegółowej wyceny każdego fragmentu ogrodu. Najpierw trzeba rozpoznać obiekty, ich funkcje i sposób związania z budynkiem lub gruntem, a następnie porównać ten opis z ofertą.
Narysuj posesję tak, jak z niej korzystasz
Prosty szkic pomaga zauważyć elementy pomijane w rozmowie o samym domu. Zaznacz garaż, wiatę, ogrodzenie, bramy i inne kosztowne obiekty zewnętrzne. Dopisz, co jest połączone z budynkiem, a co stoi osobno. Jeżeli ten sam obiekt służy kilku celom, opisz wszystkie: garaż może być równocześnie miejscem przechowywania narzędzi, rowerów i wyposażenia sezonowego.
Ważna jest rzeczywista funkcja, nie tylko potoczna nazwa. Lekkiej konstrukcji osłaniającej samochód nie należy automatycznie utożsamiać z zamkniętym garażem murowanym. Podobnie słowo „altana” może nie oddawać cech konkretnego obiektu. Opis i zdjęcie są dobrym punktem wyjścia do uzgodnienia, do jakiej kategorii przypisuje go ubezpieczyciel.
Do roboczej listy wpisz:
- nazwę i przeznaczenie obiektu oraz jego położenie względem domu;
- podstawowy rodzaj konstrukcji i sposób zamontowania;
- urządzenia zamocowane na stałe, na przykład napęd bramy;
- rzeczy przechowywane wewnątrz lub pod zadaszeniem.
Ta ostatnia pozycja wymaga osobnego pytania. Ochrona konstrukcji nie jest równoznaczna z ochroną całej jej zawartości. Nie zakładaj więc, że ubezpieczenie garażu obejmuje również wszystko, co postawisz w środku.
Znajdź dla każdego obiektu właściwą kategorię
W ofertach można spotkać odrębne kategorie budynków niemieszkalnych, elementów działki czy wyposażenia posesji. Ich definicje nie muszą być jednakowe. Sprawdź, gdzie w danej umowie mieści się twój garaż, wiata lub płot i czy wybrany wariant rzeczywiście tę kategorię obejmuje. Jeżeli wymagane jest wskazanie obiektu lub dodatkowego zakresu, samo ubezpieczenie domu nie zastąpi tego kroku.
Szerszy przegląd pomyłek przy zawieraniu umowy przedstawia artykuł https://drzwiwroc.net.pl/najczestsze-bledy-przy-wyborze-ubezpieczenia-domu-i-jak-ich-uniknac/. W przypadku posesji najważniejsze jest przełożenie ogólnych uwag na listę własnych obiektów, zamiast przyjmowania, że „ubezpieczony dom” oznacza cały teren za ogrodzeniem.
Poproś o pokazanie odpowiedniego miejsca w dokumentach. Odpowiedź „wiata jest objęta” warto uzupełnić informacją, w jakiej kategorii, od jakich zdarzeń i do jakiej wysokości. Dzięki temu potwierdzenie zakresu da się później odczytać bez odtwarzania całej rozmowy.
Dla bramy sprawdź również napęd i osprzęt
Ogrodzenie z bramą to dobry przykład elementu, którego wartość nie kończy się na przęsłach. Przy sporządzaniu opisu uwzględnij napęd i inne trwale zamontowane części, które rzeczywiście posiadasz. Następnie sprawdź, jak ujmuje je definicja w proponowanej umowie. Nie należy przenosić listy wyposażenia z jednego produktu do drugiego, nawet jeśli oba mają podobną nazwę.
Osobną kwestią jest przyczyna uszkodzenia. Zniszczenie przez określone zdarzenie losowe, kradzież elementu i awaria mechanizmu to różne sytuacje do sprawdzenia. Pytanie o ochronę napędu powinno więc dotyczyć także okoliczności, w których ma działać. Z samego wymienienia urządzenia w kategorii mienia nie wynika pokrycie każdej jego usterki. Warto rozdzielić w notatce dwa pola: „co ubezpieczam” i „przed jakimi zdarzeniami”. Taki układ szybko ujawnia brak odpowiedzi. Nazwa bramy w pierwszej kolumnie nie wypełnia automatycznie drugiej, podobnie jak szeroki zakres zdarzeń nie dowodzi, że objęto nim konkretny obiekt.
Suma dla domu nie odpowiada na wszystkie pytania o wartość
Ustal, czy dla obiektów zewnętrznych przewidziano osobną sumę, wspólną pulę czy limit odnoszący się do określonej kategorii. Zapytaj też, w jaki sposób szacować wartość zgodnie z warunkami oferty. Cena zakupu sprzed wielu lat i obecny koszt wykonania podobnego obiektu nie są tym samym punktem odniesienia. Właściwa metoda musi odpowiadać umowie, a nie przypadkowo wybranej kwocie.
Do rozmowy przygotuj opis obecnego standardu. Jeżeli brama ma automatykę, a ogrodzenie składa się z różnych odcinków, pojedyncza cena najprostszego przęsła nie opisze całej inwestycji. Przy większych wątpliwościach pomocne może być aktualne oszacowanie wykonawcy z zakresem materiałów i prac. Nie jest ono obietnicą przyszłego odszkodowania, lecz sposobem na dokładniejsze przedstawienie tego, co ma zostać ubezpieczone. Ostatecznie trzeba porównać przyjętą wartość i zasady rozliczenia z dokumentami ubezpieczenia.
Nie podwyższaj sumy bez rozpoznania zakresu. Wysoka kwota nie naprawi sytuacji, w której dany obiekt albo interesujące cię zdarzenie pozostaje poza umową.
Zawartość garażu wymaga oddzielnego sprawdzenia
Przy narzędziach, sprzęcie ogrodowym i rowerach ustal zarówno rodzaj rzeczy, jak i miejsce przechowywania. Przeniesienie przedmiotu z domu do oddzielnego budynku lub pod otwartą wiatę może wymagać ponownego sprawdzenia warunków. Nie warto zakładać, że zasady dotyczące zamkniętych pomieszczeń są identyczne jak te dla rzeczy pozostawionych na zewnątrz.
Samochód stojący w garażu również wymaga osobnego pytania. Nazwa pomieszczenia nie przesądza o ochronie pojazdu z polisy domu. Powiedz jasno, jakie mienie chcesz zabezpieczyć, i poproś o odpowiedź dotyczącą właśnie tych rzeczy. Pozwoli to uniknąć rozmowy, w której klient myśli o aucie, a sprzedający opisuje wyłącznie konstrukcję budynku.
Przed wyborem wariantu sprawdź trzy kwestie:
- czy dana grupa rzeczy jest objęta ochroną we wskazanym miejscu;
- jakie limity dotyczą tej grupy i wybranych zdarzeń;
- jakich zabezpieczeń wymaga umowa oraz czy potrafisz je spełnić.
Odpowiedzi warto zachować razem z opisem posesji. Lista ma służyć doborowi ochrony, a nie tworzeniu pozorów, że każda wymieniona rzecz musi zostać zaakceptowana przez ubezpieczyciela.
Po zmianach na działce wróć do ustaleń
Nowa wiata, wymieniona brama albo rozbudowany garaż zmieniają stan, który przedstawiono przy zakupie polisy. Sprawdź wtedy, czy potrzebna jest aktualizacja danych, zakresu lub sumy, oraz od kiedy ewentualna zmiana będzie obowiązywać. Zachowaj potwierdzenie ustaleń dotyczących dodanego obiektu.
Dobrym momentem na kontrolę jest odbiór prac. Do dokumentów wykonawcy dołącz własną notatkę, jak nowy element został ujęty w ochronie. Przy kolejnym odnowieniu łatwiej będzie sprawdzić konkretny garaż czy bramę niż od początku przypominać sobie, co przybyło na posesji i o czym rozmawiano podczas wcześniejszego zakupu.
Materiał zewnętrzny